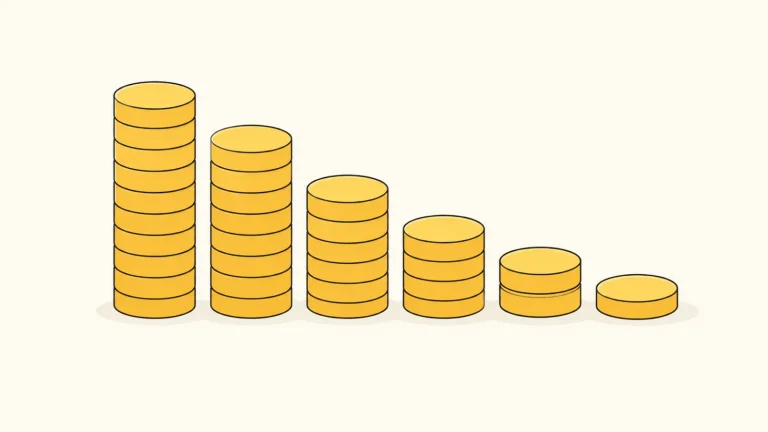
원금균등상환의 이름에서 ‘균등’한 것은 전체 납부액이 아니라 매달 갚는 원금입니다. 이자는 남아 있는 원금에 붙기 때문에 첫 달이 가장 크고, 원금을 갚아 잔액이 줄수록 다음 달 이자도 작아집니다. 그래서 원금과 이자를 합친 월 납입액은 계단처럼 내려갑니다.
두 부분을 분리하면 구조가 보인다
6천만 원을 60개월 동안 갚는다면 월 원금은 100만 원으로 고정됩니다. 연 6%를 월 단위로 단순 환산하면 첫 달 이자는 6천만 원×0.06÷12인 30만 원, 첫 납부액은 130만 원입니다. 한 번 갚은 뒤 잔액 5천9백만 원에 붙는 다음 달 이자는 29만5천 원이므로 납부액은 129만5천 원이 됩니다.
여기서 매달 감소하는 5천 원은 ‘월 원금 100만 원×월 이자율 0.5%’입니다. 금리가 유지되고 월 단위 계산을 한다면 같은 폭으로 내려가지만, 실제 은행은 납부일 사이의 일수와 원 단위 반올림을 반영해 완전히 일정하지 않을 수 있습니다.
원리금균등과 비교할 때 볼 것
원리금균등은 매달 합계가 비슷하도록 원금 부분을 뒤로 배분합니다. 초반 부담은 상대적으로 작지만 원금 감소가 느립니다. 원금균등은 첫 납부액이 크고 뒤로 갈수록 가벼워지며, 같은 금리와 기간이면 일반적으로 이자가 붙는 원금 잔액이 더 빨리 줄어듭니다.
대출이자 계산기에서 같은 원금·금리·기간을 두 방식으로 각각 계산해 첫 회차, 중간 회차, 마지막 회차와 총이자를 비교하세요. 평균 월 납입액 하나만 보면 초기 현금흐름을 놓칠 수 있습니다.
상환표를 직접 검산하는 순서
- 최초 원금을 전체 회차 수로 나눠 월 원금을 구합니다.
- 회차 시작 시점의 잔액에 월 이자율을 곱합니다.
- 두 금액을 더해 그달 납부액을 만듭니다.
- 마지막 잔액이 0에 가까운지 확인합니다.
중도상환이 있으면 다음 회차부터 이자를 새 잔액으로 다시 계산해야 합니다. 금리가 변하면 감소 폭도 바뀌므로 기존 표를 그대로 연장하지 마세요.
자주 묻는 질문
첫 달 납입액이 계산기보다 큰 이유는 무엇인가요?
실행일부터 첫 납입일까지가 한 달보다 길거나 부대비용이 함께 청구됐을 수 있습니다.
매달 원금은 항상 정확히 같나요?
원 단위 처리 때문에 마지막 회차에서 잔액을 조정하는 상품이 많습니다.
어떤 방식이 무조건 유리한가요?
총이자뿐 아니라 초반 소득과 상환 여력을 함께 봐야 합니다. 대출 계산기 사용법에서 세 방식을 나란히 확인할 수 있습니다.
확인일 2026-09-13 · 예시는 고정금리와 월 단위 계산을 가정한 설명입니다.