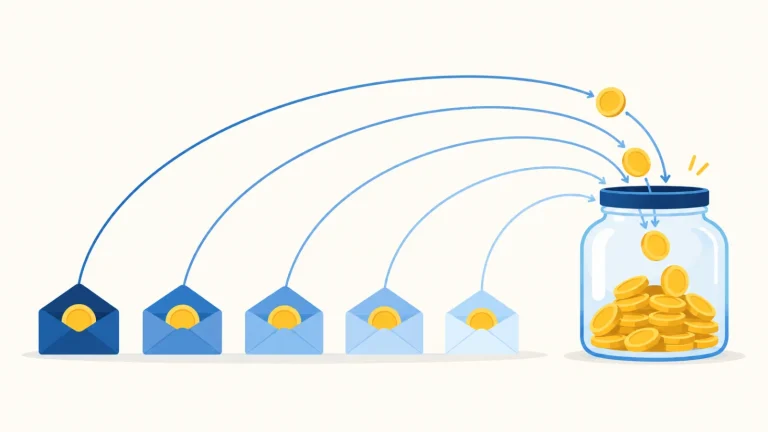
매달 10만 원씩 1년 적금을 넣으면 납입원금은 120만 원입니다. 여기에 연 4%를 바로 곱해 4만8천 원의 이자를 기대하기 쉽지만 실제 세전 이자는 그보다 작습니다. 첫 납입금만 거의 1년 동안 이자를 얻고 마지막 납입금은 짧은 기간만 머물기 때문입니다.
열두 번의 작은 예금으로 생각하기
월초 납입 조건이라면 첫 10만 원은 12개월, 둘째 납입금은 11개월, 마지막 납입금은 1개월 동안 예치된다고 볼 수 있습니다. 각 금액에 ‘연이율×예치개월÷12’를 곱해 더하면 구조가 명확해집니다. 월말 납입인지 계약일 납입인지에 따라 첫 회차의 인정 기간은 달라질 수 있습니다.
단순 월 계산으로 연 4%를 적용하면 세전 이자는 10만 원×0.04÷12×(12+11+…+1)입니다. 괄호의 합은 78이므로 약 2만6천 원입니다. 원금 합계에 4%를 곱한 값과 차이가 나는 이유가 바로 사용 기간입니다.
우대금리는 모든 납입금에 같은가
우대조건을 만기까지 충족해야 전체 기간에 적용되는 상품이 있는 반면, 특정 기간 또는 한도에만 붙는 상품도 있습니다. 자동이체 횟수, 카드 실적, 신규 고객 조건을 ‘최고금리’ 한 숫자로만 보지 말고 기본금리와 나눠 기록하세요.
적금 계산기에서 월 납입액, 기간, 연 금리를 넣어 세전·세후를 확인할 수 있습니다. 목돈을 첫날 한 번 넣는 상황은 예금 계산기로 따로 비교해야 합니다.
만기표를 읽는 실전 순서
- 총 납입원금과 약정 개월 수를 확인합니다.
- 월초·월말 등 납입 기준일을 찾습니다.
- 기본금리와 달성 가능한 우대금리를 나눕니다.
- 세금과 만기 원 단위 처리 후 수령액을 봅니다.
납입을 늦추거나 건너뛴 회차는 약정대로 이자가 줄 수 있습니다. 자유적립식은 매달 금액도 달라지므로 실제 입금 내역으로 회차별 계산하는 편이 정확합니다.
자주 묻는 질문
적금 금리가 예금 금리보다 높으면 무조건 더 받나요?
투입되는 시점과 원금 규모가 달라 금리만으로 비교할 수 없습니다.
선납하면 이자가 늘어나나요?
상품이 선납을 인정하는 방식과 한도가 제각각이므로 약관 확인이 필요합니다.
중도해지 때도 약정금리를 받나요?
대부분 별도의 중도해지율을 적용합니다. 만기 예상액과 해지 예상액을 구분하세요.
만기 예상표에는 각 회차의 입금일도 함께 남기세요. 납입이 늦어진 달은 실제 예치기간이 줄어들고 자동이체 실패가 우대조건에도 영향을 줄 수 있습니다. 원금 합계만 맞는다고 같은 만기액이 되는 것은 아닙니다.
확인일 2026-09-13 · 계산 예는 월초 정액 납입과 단순 월할을 가정했습니다.